
当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
フリード+が欲しいけれど、一括では払えないのでローンにしたい。そう考えた時に一番気になるのは「月々いくらになるの?」ですよね。
結論から言うと、300万円を金利4.9%・5年で借りると月々約5.6万円、頭金を100万円入れると約3.8万円です。金利を低い銀行ローンに変えるだけでも、5年で20万円以上の差が出ます。
ここでは、頭金・金利・返済回数を変えた月々の支払いと、支払い総額の違いが分かります。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
そもそも「フリード+をローンで買う」とはどの車?
最初に1つだけ確認させてください。ホンダ フリード+(プラス)は2024年6月に販売が終わっていて、いまは新車で買えません。
新車でローンを組むなら、実質の後継になる現行フリード CROSSTAR(クロスター)5人乗りが対象です。先代フリード+が欲しい場合は、中古車をローンで買うことになります。
新車は現行フリード CROSSTAR 5人乗りの本体価格(2025年改定後・税込)をもとにしています。中古のフリード+は、借入額を150万円とした例で計算します。
現行クロスター5人乗りの本体価格は次のとおりです(ホンダ公式)。
| パワートレイン | FF | 4WD |
|---|---|---|
| ガソリン 1.5L | 2,928,200円 | 約315.9万円 |
| e:HEV | 3,327,500円 | 約355.9万円 |
実際に払う総額には、オプションや税金、手数料も加わります。ここでは計算しやすいように、ガソリンFFの借入額を300万円、e:HEV FFを340万円と置いて試算していきます。
総額の目安はフリード+の乗り出し価格で確かめられます。
頭金を入れると月々いくら下がる?
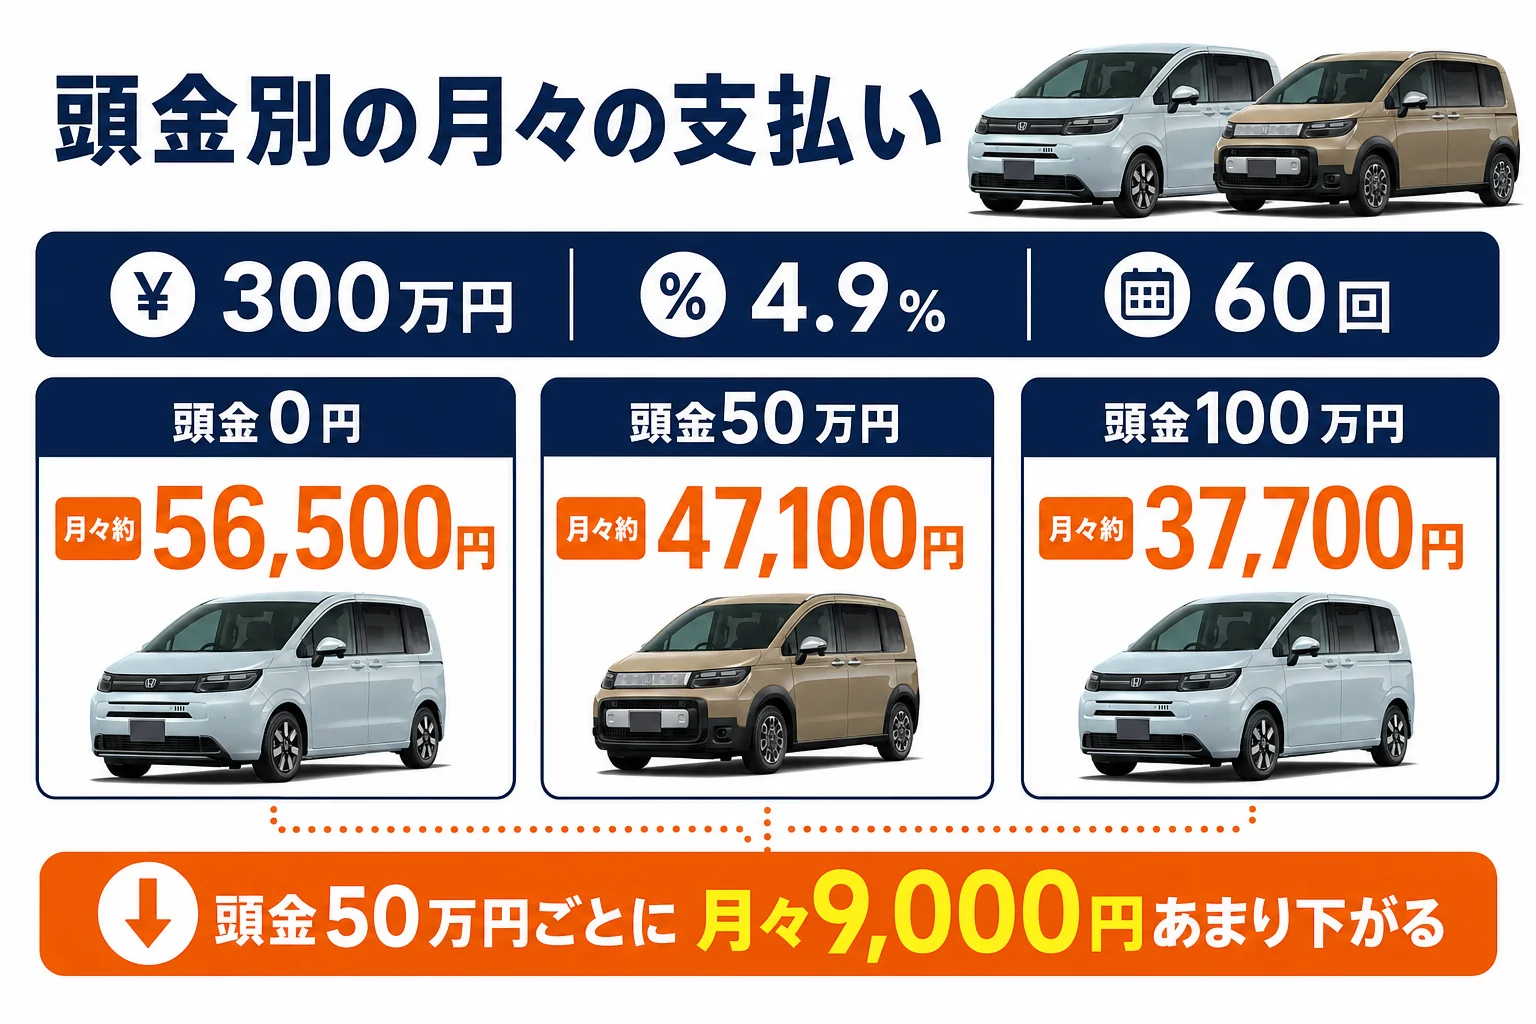
まずは、ガソリンFFを想定した300万円のケースです。金利はディーラーローンでよく見かける水準を想定して、年4.9%・60回(5年)で計算しました。
| 頭金 | 借入額 | 月々の支払い | 利息の合計 |
|---|---|---|---|
| 0円 | 300万円 | 約56,500円 | 約38.9万円 |
| 50万円 | 250万円 | 約47,100円 | 約32.4万円 |
| 100万円 | 200万円 | 約37,700円 | 約25.9万円 |
元利均等返済・ボーナス払いなしで計算した目安です。実際の金利や手数料は、ローン会社と審査の結果で変わります。
頭金を50万円入れるごとに、月々は9,000円ちょっと下がります。利息の合計も6万円あまり減るんです。
『頭金は入れたほうがいいの?』と迷う方も多いはずです。手元の貯金に余裕があるなら、入れたぶんだけ利息が減るのは確かです。
ただ、急な出費に備えるお金まで頭金に回すのは考えものです。車検や修理、家族の予定など、1年以内に出ていきそうなお金は残しておきましょう。
ボーナス月に多めに払う形にすると、毎月の金額はさらに下がります。ただ、ボーナスは会社の業績で減ることもあります。ボーナス払いなしでも無理なく払える金額を先に確かめてから、上乗せを考えるのが安心です。
月々の支払いを決める時は、車のお金をまとめて見ておきましょう。ローンのほかに、ガソリン代や駐車場代、任意保険料もかかりますよね。
1.5Lの自動車税は年30,500円(2019年10月以降に登録した車)です。春に出ていくお金なので、ローンの月々とは別に取っておく必要があります。
『ローンは払えても、ほかの出費で苦しくなったら…』と感じる方は、フリード+の維持費の内訳も一緒に見てみてください。
金利が1%違うと総額はどれだけ変わる?
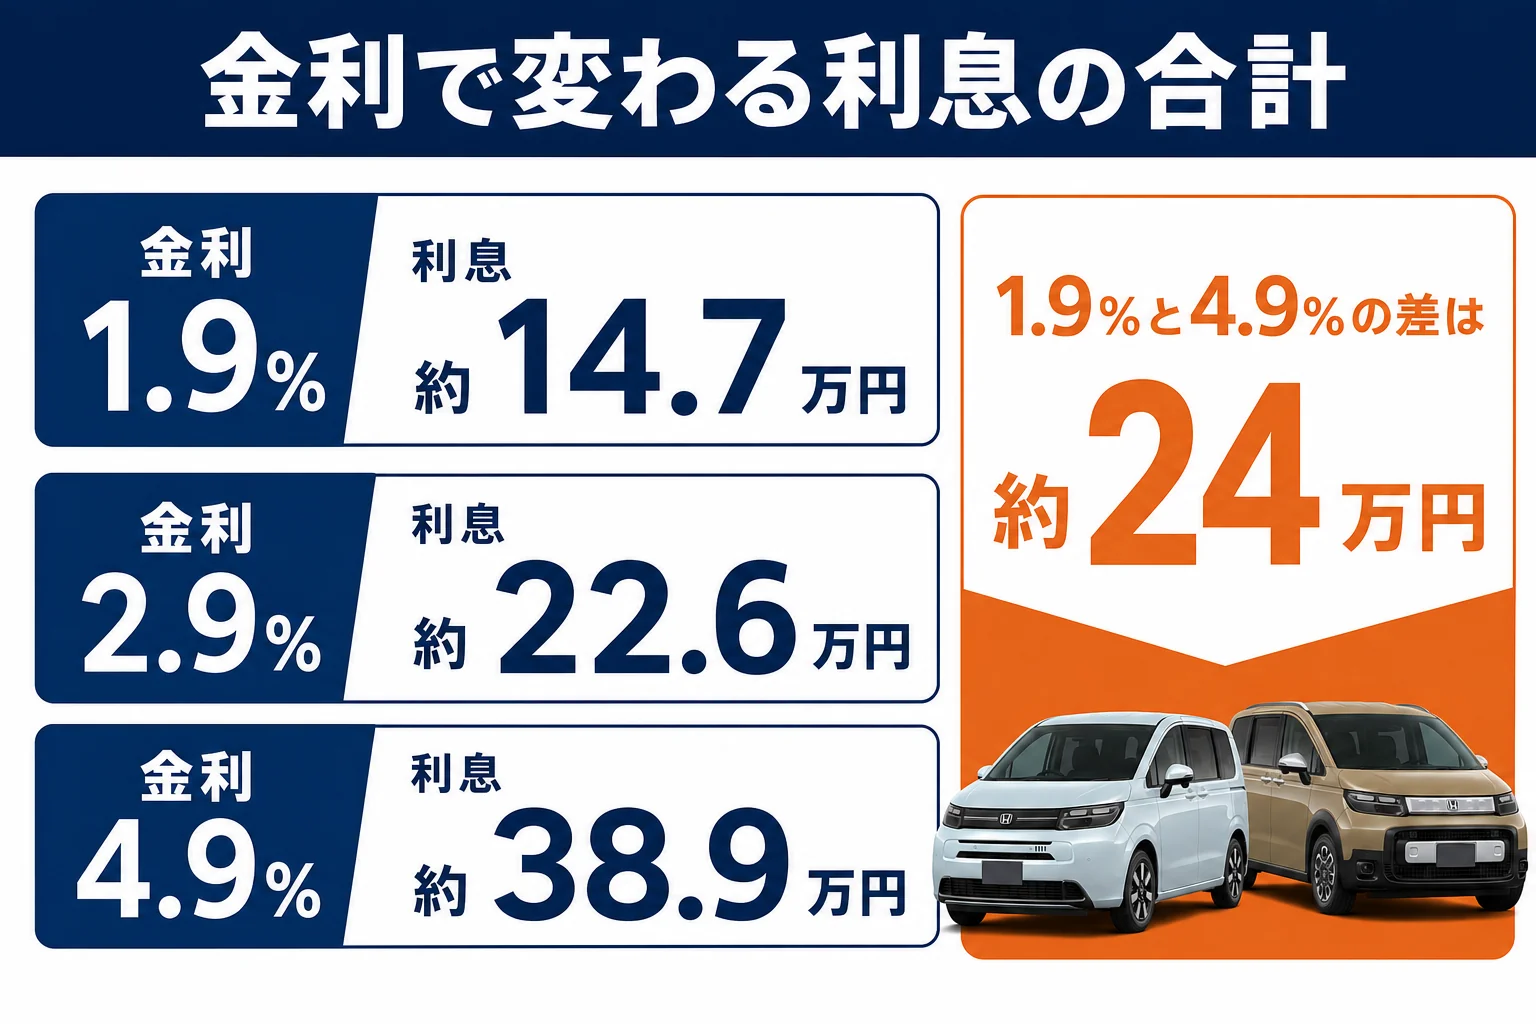
月々の金額ばかり見ていると、見落としがちなのが金利です。同じ300万円・60回でも、金利しだいで払う利息は大きく変わります。
| 金利(年) | 月々の支払い | 利息の合計 |
|---|---|---|
| 1.9% | 約52,500円 | 約14.7万円 |
| 2.9% | 約53,800円 | 約22.6万円 |
| 4.9% | 約56,500円 | 約38.9万円 |
金利1.9%と4.9%では、月々の差は4,000円ほどです。でも5年間の利息で見ると、約24万円も違うことになります。
実はここが一番大事なところです。月々4,000円の差は小さく見えますが、積み重なると大きな金額になるんです。
- 車の商談と同じ場で申し込める
- 審査が早く、手続きがまとめて済む
- 期間限定の低金利キャンペーンが出ることもある
- 銀行系のマイカーローンより金利が高めのことが多い
- 車の所有者がローン会社になることがある
- 金利を比べずに決めてしまいやすい
例えばこんな場面があります。
「月々5万6千円なら払えそうです」
「銀行のマイカーローンだと、同じ条件で5万2千円台になるかもしれませんよ」
銀行やネット銀行のマイカーローンは、審査に日数がかかることもあります。ただ、金利が低めに出ることが多いので、ディーラーの見積もりと並べて比べてみてください。
返済回数を延ばすとどうなる?
月々を抑えたい時は、返済回数を延ばす方法もあります。60回(5年)から84回(7年)にすると、月々はかなり軽くなります。
| 条件(借入300万円) | 月々の支払い | 利息の合計 |
|---|---|---|
| 金利4.9%・60回 | 約56,500円 | 約38.9万円 |
| 金利4.9%・84回 | 約42,300円 | 約55.0万円 |
| 金利1.9%・60回 | 約52,500円 | 約14.7万円 |
| 金利1.9%・84回 | 約38,200円 | 約20.6万円 |
金利4.9%のまま84回にすると、月々は約1.4万円下がります。そのかわり、利息の合計は約16万円増えます。
『7年も乗るつもりはないんだけど…』という方は要注意です。途中で乗り換える時にローンが残っていると、売ったお金で残りを返すことになります。
返済期間が乗る予定の年数より長いと、乗り換え時にローン残高が車の売却額を上回ることがあります。次の車検や乗り換えの時期を先に決めてから、返済回数を選んでおきましょう。
e:HEVにすると月々いくら増える?
ガソリンとe:HEVのどちらにするかで迷っている方もいますよね。本体価格の差はFF同士で399,300円です。
e:HEV FFを想定して借入額を340万円に置くと、次のようになります。
| 条件(借入340万円) | 月々の支払い | 利息の合計 |
|---|---|---|
| 金利4.9%・60回 | 約64,000円 | 約44.0万円 |
| 金利1.9%・60回 | 約59,400円 | 約16.7万円 |
ガソリン車の300万円と比べると、金利4.9%・60回で月々約7,500円高くなります。燃料代の差でどこまで埋まるかは、走る距離しだいです。
例えば、毎日の通勤や送り迎えでよく走る家庭なら、燃料代の差は大きくなりやすいです。週末に少し乗るだけなら、月々の差を燃料代で取り戻すのは難しくなります。
e:HEVは重量税や環境性能割が免税の対象になると自動車メディアで紹介されています。買う時の諸費用も含めて、2つの見積もりを並べてみてください。パワートレインの選び方はハイブリッドとガソリンの比べ方で詳しく書いています。
中古のフリード+をローンで買う場合
先代フリード+(2016年9月〜2024年6月)を中古で買う場合も、ローンは使えます。ここでは借入額を150万円と置いて計算しました。
| 条件(借入150万円) | 月々の支払い | 利息の合計 |
|---|---|---|
| 金利1.9%・60回 | 約26,200円 | 約7.4万円 |
| 金利4.9%・60回 | 約28,200円 | 約19.4万円 |
| 金利4.9%・84回 | 約21,100円 | 約27.5万円 |
中古車販売店のローンは、新車より金利が高めに設定されていることもあります。表の4.9%より高い金利が出てきたら、銀行のマイカーローンと比べる価値は十分にあります。
- 車両価格とは別に、諸費用がいくらかかるか見る
- 金利は「年利」で何%か、手数料が別にかかるか聞く
- 次の車検がいつか、車検費用をどう払うか決める
- 年式が古い車ほど、返済期間を短めにする
- 所有者がローン会社になるかを確認する
年式や走行距離ごとの価格の目安は、フリード+の中古価格相場で見られます。
ローンと残クレ、リースはどう違う?
月々の支払いを軽くする方法は、ローンだけではありません。残クレ(残価設定クレジット)やリースもよく比べられます。
| 方法 | 月々の負担 | 最後にどうなる | 向いている人 |
|---|---|---|---|
| 普通のローン | 一番重い | 払い終われば自分の車 | 長く乗る人 |
| 残クレ | 軽め | 返す・買い取る・乗り換えるを選ぶ | 数年で乗り換える人 |
| リース | 軽め | 返却が基本 | 税金や車検もまとめたい人 |
普通のローンは月々が重いぶん、払い終われば車はまるごと自分のものです。長く乗るつもりなら、支払いの総額は抑えやすい方法なんです。
残クレは、数年後の車の価値(残価)を先に差し引くので月々が軽くなります。ただ、残価の部分にも金利がかかる点には気をつけたいところです。
詳しい比べ方はフリード+の残クレは損か得かで、支払い総額を並べて解説しています。リースの費用はフリード+をリース・サブスクで乗る場合も合わせて見てみてください。
- パワートレインと駆動、オプションを決めて見積もりを取る
- 頭金をいくら入れられるか、手元に残すお金を先に決める
- ディーラーローンと銀行のマイカーローンの金利を並べる
- 乗る予定の年数に合わせて返済回数を選ぶ
- 月々の金額だけでなく、支払い総額でも比べる
ローンの計算は、見積もりの総額が決まらないと始まりません。まずは自分の条件で見積もりを取って、借りる金額をはっきりさせておくと話が早いです。
値引きしだいで借入額そのものも減らせます。値引きの目安はフリード+(現行クロスター5人乗り)の値引き相場と限界額でまとめています。
- Honda フリード 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
フリードプラスに乗り換える前に、今の車の手放し方も決めておく
フリードプラスへの乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
今の車の買取相場は、ナビクルですぐ分かります
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
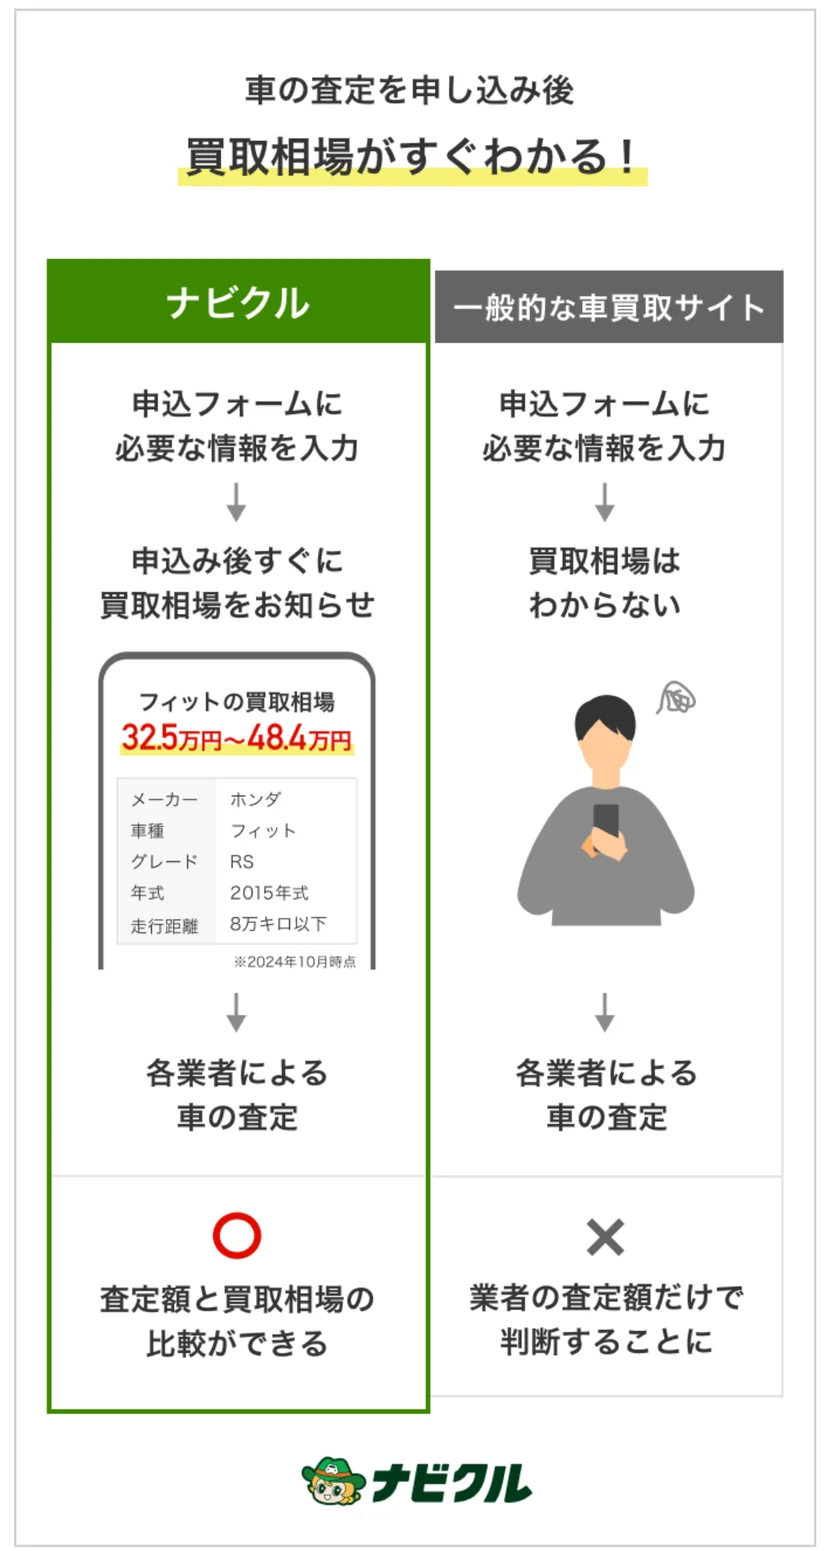
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、フリードプラスへの買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
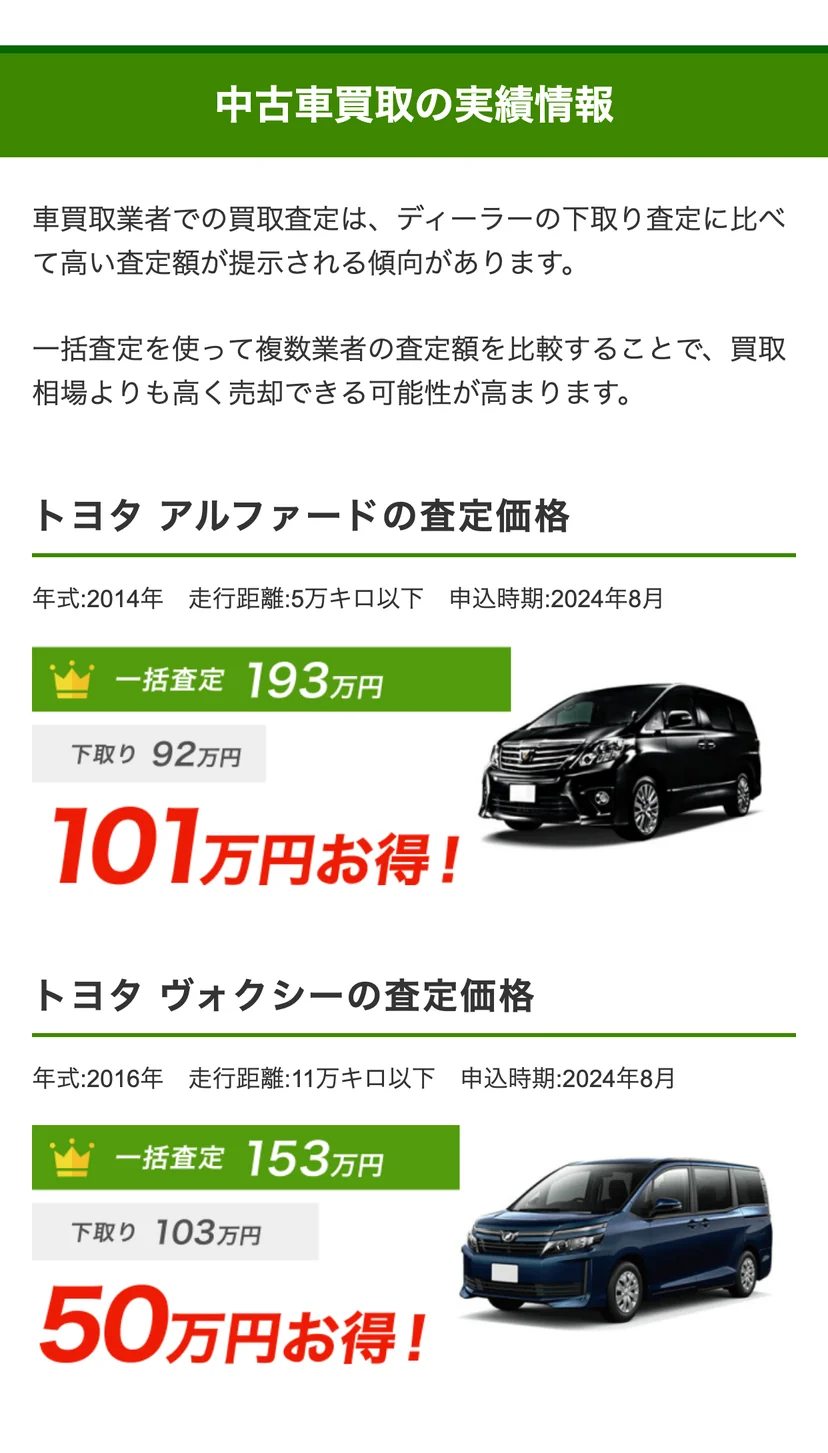
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
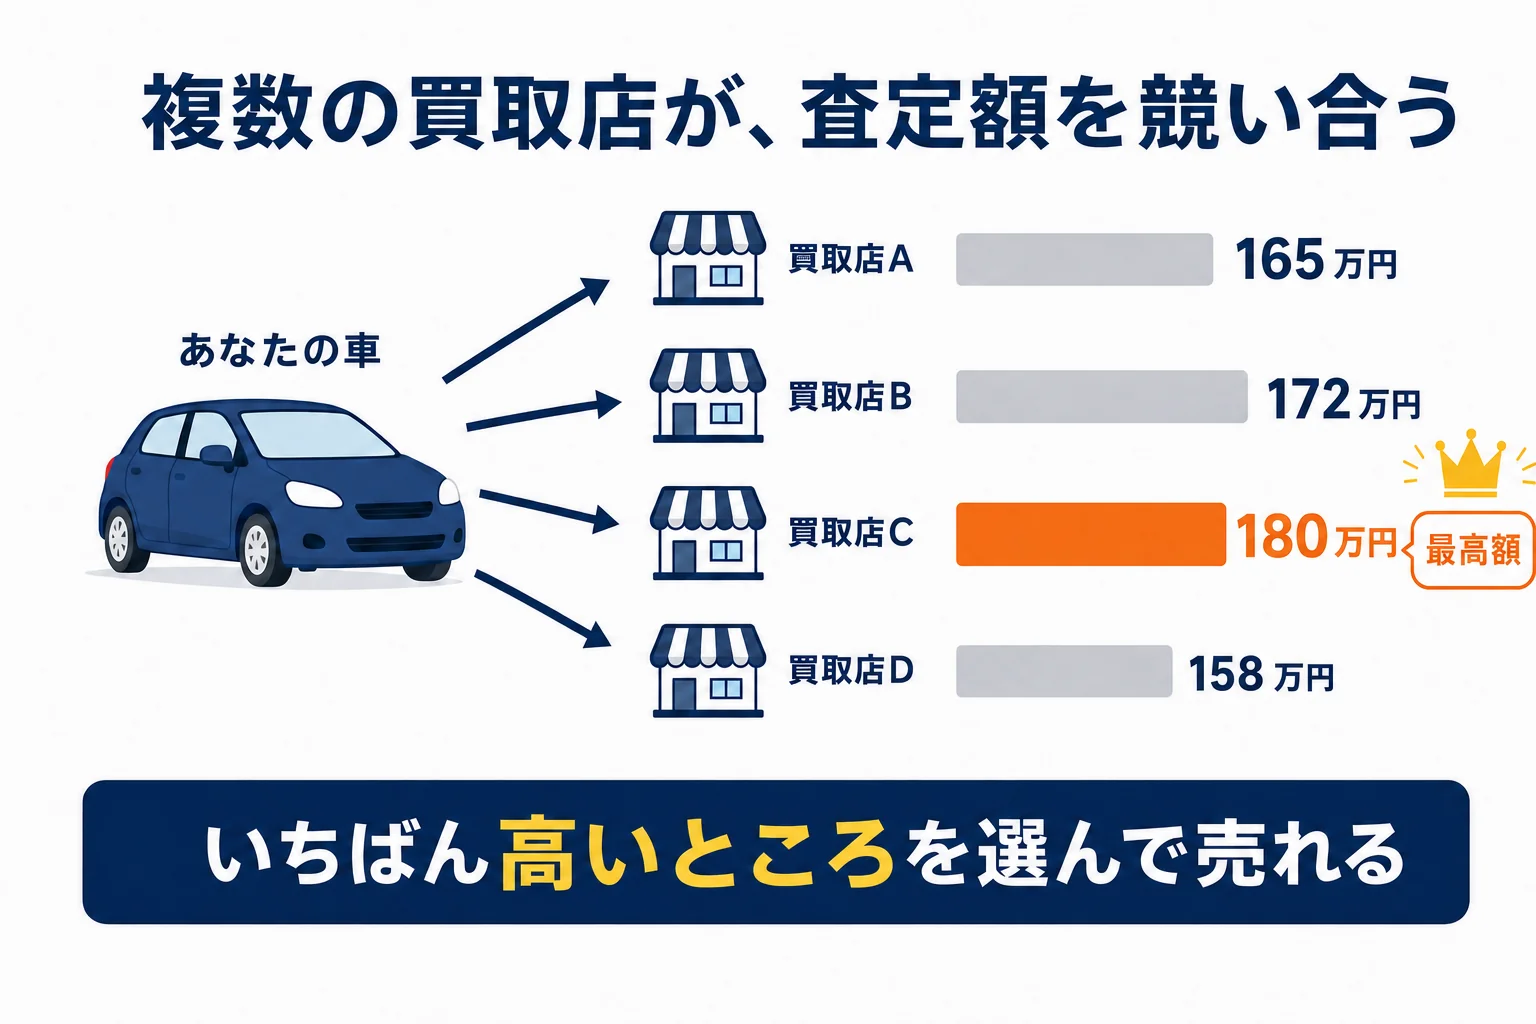
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
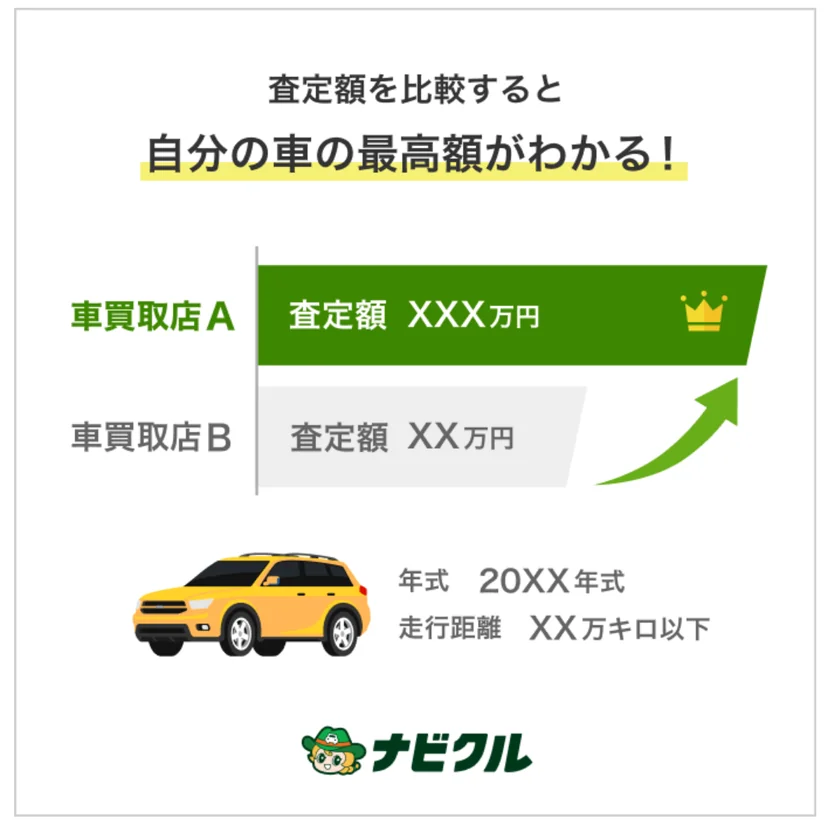
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
フリード+を300万円のローンで買うと月々いくらですか?
金利4.9%・60回・ボーナス払いなしなら、月々約56,500円です。金利1.9%なら約52,500円になります。いずれも試算の目安で、実際は審査と金利で変わります。
頭金はいくら入れるのがいいですか?
入れたぶんだけ利息は減りますが、車検や修理など近いうちに出ていくお金は手元に残しておくのが安心です。頭金50万円ごとに、300万円・4.9%・60回の例で月々9,000円あまり下がります。
返済回数は長いほうが得ですか?
月々は軽くなりますが、利息の合計は増えます。300万円・4.9%で60回から84回にすると、利息は約16万円増える計算です。
フリード+は新車でローンを組めますか?
フリード+は2024年6月に販売が終わっているため、新車では買えません。新車なら現行フリード CROSSTAR 5人乗り、先代フリード+なら中古車でローンを組むことになります。
ディーラーローンと銀行ローンはどちらがいいですか?
手続きの手軽さはディーラーローン、金利の低さは銀行系のマイカーローンが有利なことが多いです。両方の金利を並べて、支払い総額で比べてみてください。
まとめ
- 新車のローンは現行フリード CROSSTAR 5人乗り、先代フリード+は中古でのローンになる
- 300万円・金利4.9%・60回なら月々約56,500円、頭金100万円で約37,700円
- 金利1.9%と4.9%では、5年間の利息が約24万円違う
- 返済回数を延ばすと月々は下がるが、利息の合計は増える
- 乗り換えの予定に合わせて返済期間を選び、支払い総額で比べる

コメント