
当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ディーラーで見積もりをもらったら、月々の支払いが思ったより安い。よく見ると「残価設定型クレジット」と書いてある。そんな場面、ありますよね。
結論から言うと、フリード+の残クレは「5年後に車を返すか乗り換える人」には使いやすく、「最後まで乗り続ける人」には通常ローンより総額が高くなりやすい仕組みです。
この記事では、同じ借入額・同じ金利で残クレと通常ローンを並べて、どこで差がつくのかを数字で見ていきます。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
フリード+は新車では買えない。残クレの対象は現行クロスター5人乗り
まず大事な前提からお話しします。ホンダ フリード+(プラス)という名前は先代(2016年9月〜2024年6月・型式GB5〜GB8)限りで、いまは新車で買えないんです。
2024年6月28日に出た現行フリードでは、2列シートの5人乗りは「フリード CROSSTAR(クロスター)5人乗り」だけになりました。新車で残クレを組むなら、この車が相手になります。
| パワートレイン | FF | 4WD |
|---|---|---|
| ガソリン 1.5L | 2,928,200円 | 約315.9万円 |
| e:HEV | 3,327,500円 | 約355.9万円 |
価格はホンダ公式のメーカー希望小売価格(2025年改定後・消費税込)です。4WDの1円単位の価格は要確認なので、見積書で確かめてみてください。
中古車でも残価設定型のローンを用意している販売店はあります。ただ、年式が古くなるほど残価を低く見られやすく、組める条件も店ごとにばらばらです。この記事は新車(現行クロスター5人乗り)の話を中心に進めます。
新車の値引きや総額の考え方はフリード+(現行フリード クロスター5人乗り)の値引き相場と限界額にまとめています。先にそちらを読んでおくと、残クレの見積もりも読みやすくなります。
残クレってどういう仕組み?月々が安く見える理由
残クレは、数年後の車の価値(残価)を先に決めて、その分を最後まで払わずに据え置くローンです。月々は「車両価格から残価を引いた分」を中心に払っていきます。
『月々が安いなら、それだけお得なんじゃないの?』と思う方も多いはずです。実はここに落とし穴があるんです。
残価の分も借りている扱いなので、据え置いた金額にも最後まで金利がかかります。月々は下がっても、利息の合計は増えやすいんです。
- 契約時に、3年後や5年後の残価を決める
- 車両価格から残価を引いた分を、月々分割で払う
- 最終回に「返す」「乗り換える」「残価を払って買い取る」から選ぶ
- 返す時は、走行距離や傷の状態で追加の精算がある場合もある
最終回の選び方で、損か得かが大きく変わります。次の表で、同じ条件の通常ローンと比べてみましょう。
同じ300万円・金利4.9%で比べると総額はいくら違う?
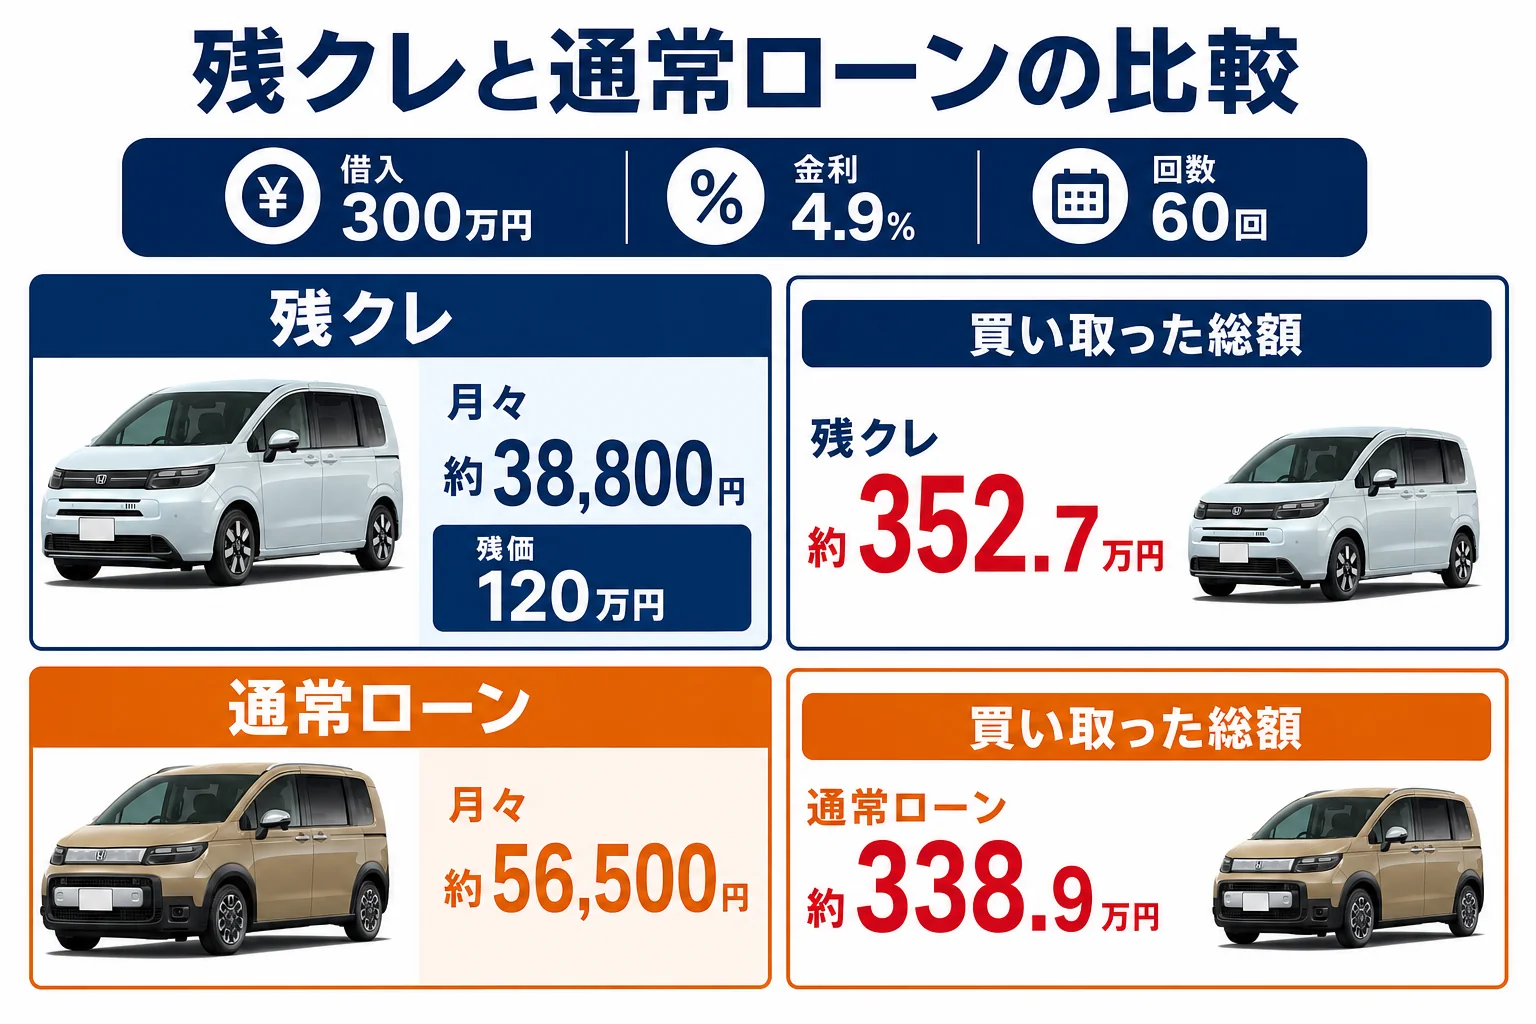
ここでは、ガソリンFF(2,928,200円)にオプションや諸費用を少し足して、借入額を300万円と置きました。金利は年4.9%、60回(5年)、頭金0円で計算しています。
残価は、仮に借入額の40%にあたる120万円としました。実際の残価率はメーカーや時期、グレードで変わるので、あくまで比べるための仮定です。
| 項目 | 残クレ(残価120万円) | 通常ローン |
|---|---|---|
| 月々の支払い | 約38,800円 | 約56,500円 |
| 60回で払う合計 | 約232.7万円 | 約338.9万円 |
| 5年後に残る支払い | 残価120万円 | なし |
| 買い取った場合の総額 | 約352.7万円 | 約338.9万円 |
| 利息の合計 | 約52.7万円 | 約38.9万円 |
元利均等返済・ボーナス払いなしで計算した目安です。
月々は残クレのほうが約17,700円安くなります。でも最後に残価を払って買い取ると、総額は通常ローンより約13.8万円多くなる計算です。
残クレは「月々が安いローン」ではなく、「5年後に120万円分の支払いを残すローン」です。最後まで乗るつもりなら、利息の差だけ高くつきます。
月々の支払いを頭金別に見たい方は、フリード+のローン月々いくら?頭金別シミュレーションで詳しく試算しています。
e:HEVで組むと月々と総額はどうなる?
『どうせならハイブリッドにしたい』という方も多いですよね。e:HEV FF(3,327,500円)を想定して、借入額340万円で同じように計算してみました。
| 条件(340万円・60回) | 月々 | 買い取った場合の総額 | 利息の合計 |
|---|---|---|---|
| 残クレ 金利4.9%・残価40% | 約44,000円 | 約399.7万円 | 約59.7万円 |
| 残クレ 金利2.9%・残価40% | 約39,900円 | 約375.1万円 | 約35.1万円 |
| 通常ローン 金利4.9% | 約64,000円 | 約384.0万円 | 約44.0万円 |
| 通常ローン 金利2.9% | 約60,900円 | 約365.7万円 | 約25.7万円 |
残価40%は、ここでも計算のための仮定です。
同じ金利なら、買い取る前提では残クレのほうが約9万〜16万円高くなります。一方で、残クレに低金利のキャンペーンが付くと、金利4.9%の通常ローンより総額が下がることもあるんです。
つまり「残クレか通常ローンか」より、「金利がいくつか」のほうが総額への効き目は大きい、ということですね。
- 実質年率(金利)が何%か
- 残価がいくらで、車両価格の何%にあたるか
- 最終回を買い取った場合の支払総額
- 月々の支払いの中に、メンテナンスパックや延長保証が入っていないか
残クレで損をしやすいのはどんな人?
残クレは、使い方がはまれば便利な仕組みです。ただ、次のような乗り方だと損になりやすいので気をつけておきましょう。
- 最終回で残価を払って、そのまま長く乗り続ける
- 年に1万5千kmを超えるなど、契約の走行距離の上限を大きく超えそう
- 子どもの乗り降りやアウトドアで、内外装に傷や汚れが付きやすい
- 途中で売りたくなる可能性が高い
返す時の精算は、契約で決めた走行距離の上限や、傷の状態の基準で決まります。上限を超えた分は1kmあたりいくら、という形で追加で払うことがあります。
例えばこんな場面です。
「5年で返すつもりだったけど、子どもが大きくなってもう少し乗りたい」
「じゃあ残価の120万円を払うか、もう一度ローンを組むことになるね」
最後に再ローンを組むと、そこでも金利がかかります。最後まで乗るか迷っている段階なら、最初から通常ローンの総額と並べておくと安心です。
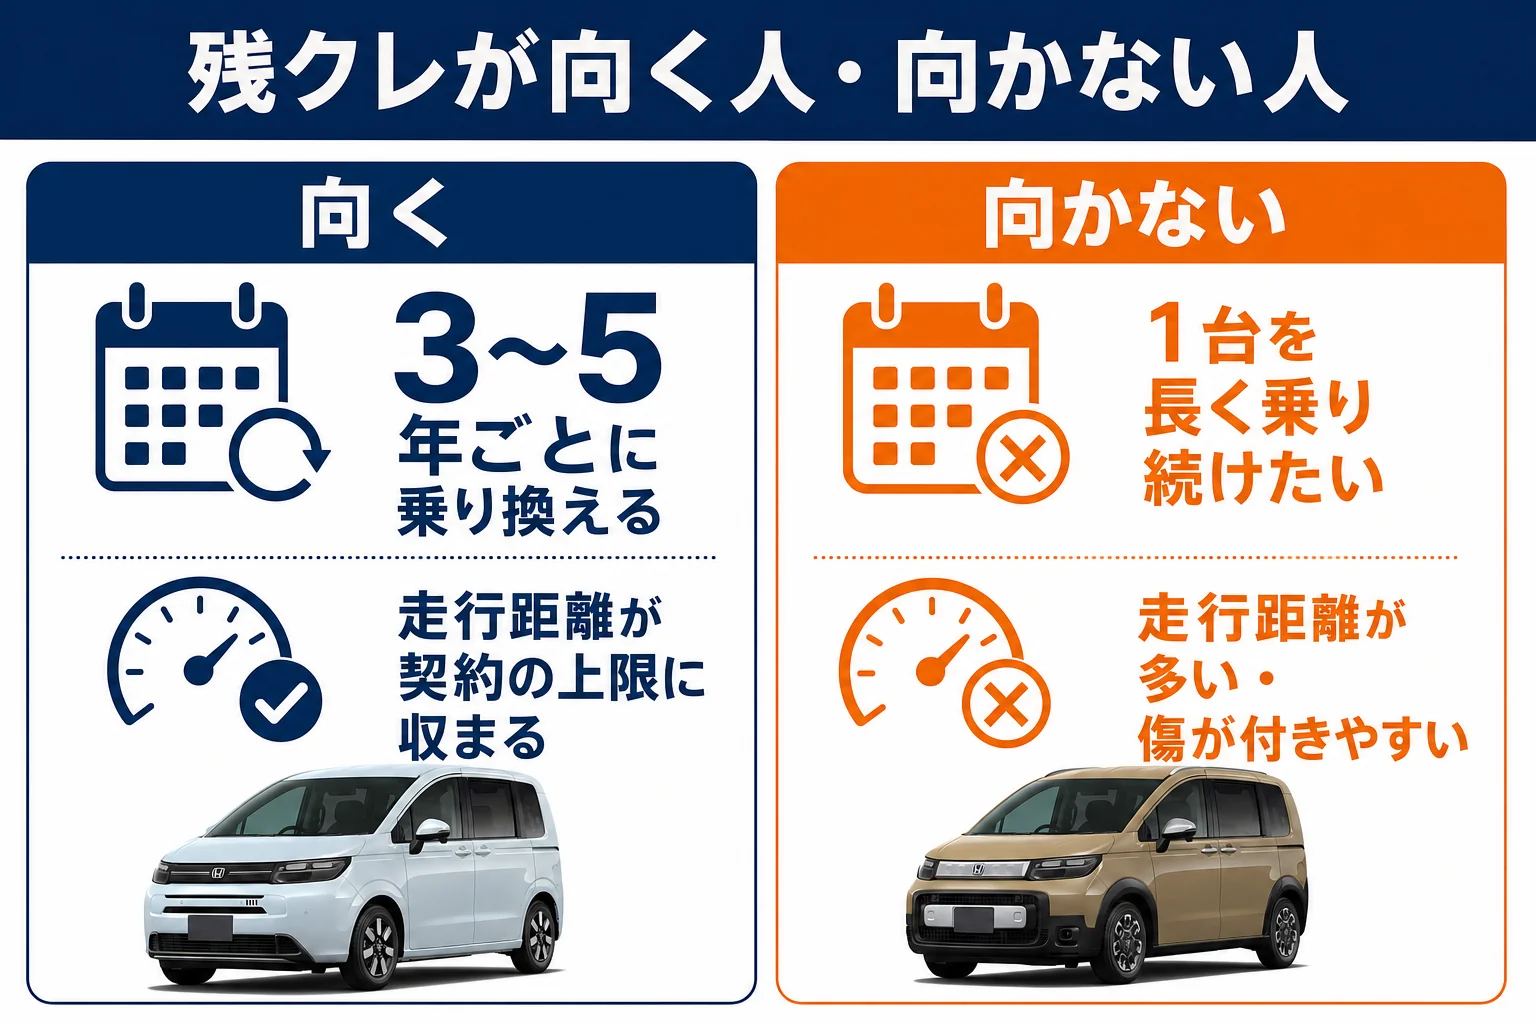
- 3〜5年ごとに新しい車へ乗り換えたい
- 走行距離が契約の上限に収まりそう
- 月々の支払いを低く抑えたい時期がある
- 1台を10年近く乗りたい
- 走行距離が多い、傷が付きやすい使い方をする
- 総額をいちばん低くしたい
残価はリセールとどう関係する?返す・買い取るの分かれ目
残価は「5年後にこのくらいの価値がある」とあらかじめ決めた金額です。実際の相場とは別物なんです。
ここが見落としやすいところです。5年後の実際の買取額が残価より高ければ、車を返すと、その差額を手放すことになります。
| 5年後の状況 | 返す場合 | 残価を払って売る場合 |
|---|---|---|
| 実際の買取額が残価より高い | 差額は手元に残らない | 差額が手元に残る |
| 実際の買取額が残価より低い | 差は気にしなくてよい | 売ると持ち出しになる |
| 走行距離が上限を超えた | 追加精算がある | 精算はないが査定は下がる |
実際の相場が残価を上回るかどうかは、グレードや色、走行距離で変わります。5年後の値落ちの目安はフリード+のリセールバリューで見ておくと判断しやすくなります。
『じゃあ最終回の前に一度査定を取ればいいのかな』と思った方、その通りです。返す前に買取額を調べておくだけで、損を避けやすくなりますよ。
リースや通常ローンと比べて、どれを選べばいい?
新車の5人乗りを分割で手に入れる方法は、残クレのほかに通常ローンとリースがあります。それぞれ、何を払っているのかが違うんです。
| 方法 | 月々の安さ | 最後まで乗った総額 | 車の持ち主 | 向いている人 |
|---|---|---|---|---|
| 残クレ | 安い | 高めになりやすい | 販売会社側(完済まで) | 数年で乗り換える |
| 通常ローン | 高い | 金利しだいで低い | 自分(所有権留保の場合あり) | 長く乗る |
| リース | 安い(税や車検込みの場合も) | 契約内容しだい | リース会社 | 手間を減らしたい |
リースは、税金や車検代まで月額に含めるプランがあるので、単純に残クレと月額だけでは比べられません。仕組みと費用はフリード+をリース・サブスク(KINTO等)で乗る場合の費用で紹介しています。
どれを選ぶにしても、比べる時は「月々」ではなく「最後まで払う総額」で並べるのがコツです。
5年以内に乗り換えるなら残クレかリース、7年以上乗るなら通常ローン。まずはこの線で考えて、あとは金利と残価の条件で調整してみてください。
残クレの見積もりはどう取ればいい?
残クレの条件は、同じ車でも販売店や時期で変わります。金利のキャンペーンや残価の設定が違うと、総額が10万円単位で動くこともあるんです。
だからこそ、1社の見積もりだけで決めないのがおすすめです。見積もりを取る時は、次の順番で頼むと比べやすくなります。
- グレード・駆動方式・オプションを同じ条件にそろえる
- 残クレと通常ローンの両方で見積もりを出してもらう
- 最終回を買い取った場合の支払総額を書いてもらう
- 車両の値引きと、ローンの条件を分けて確かめる
値引きが大きく見えても、金利が高ければ総額では損をしていることがあります。反対に、低金利を条件に値引きが小さくなるケースもあるので、両方を並べて見てみてください。
「残クレにすると月々3万円台になりますよ」
「最終回を買い取った場合の総額も出してもらえますか」
このひと言を添えるだけで、見積もりの見え方がかなり変わります。見積書の細かい読み方はフリード+の見積もりの見方、買うタイミングはフリード+の買い時はいつ?も参考にしてみてください。
- Honda フリード 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
フリードプラスに乗り換える前に、今の車の手放し方も決めておく
フリードプラスへの乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
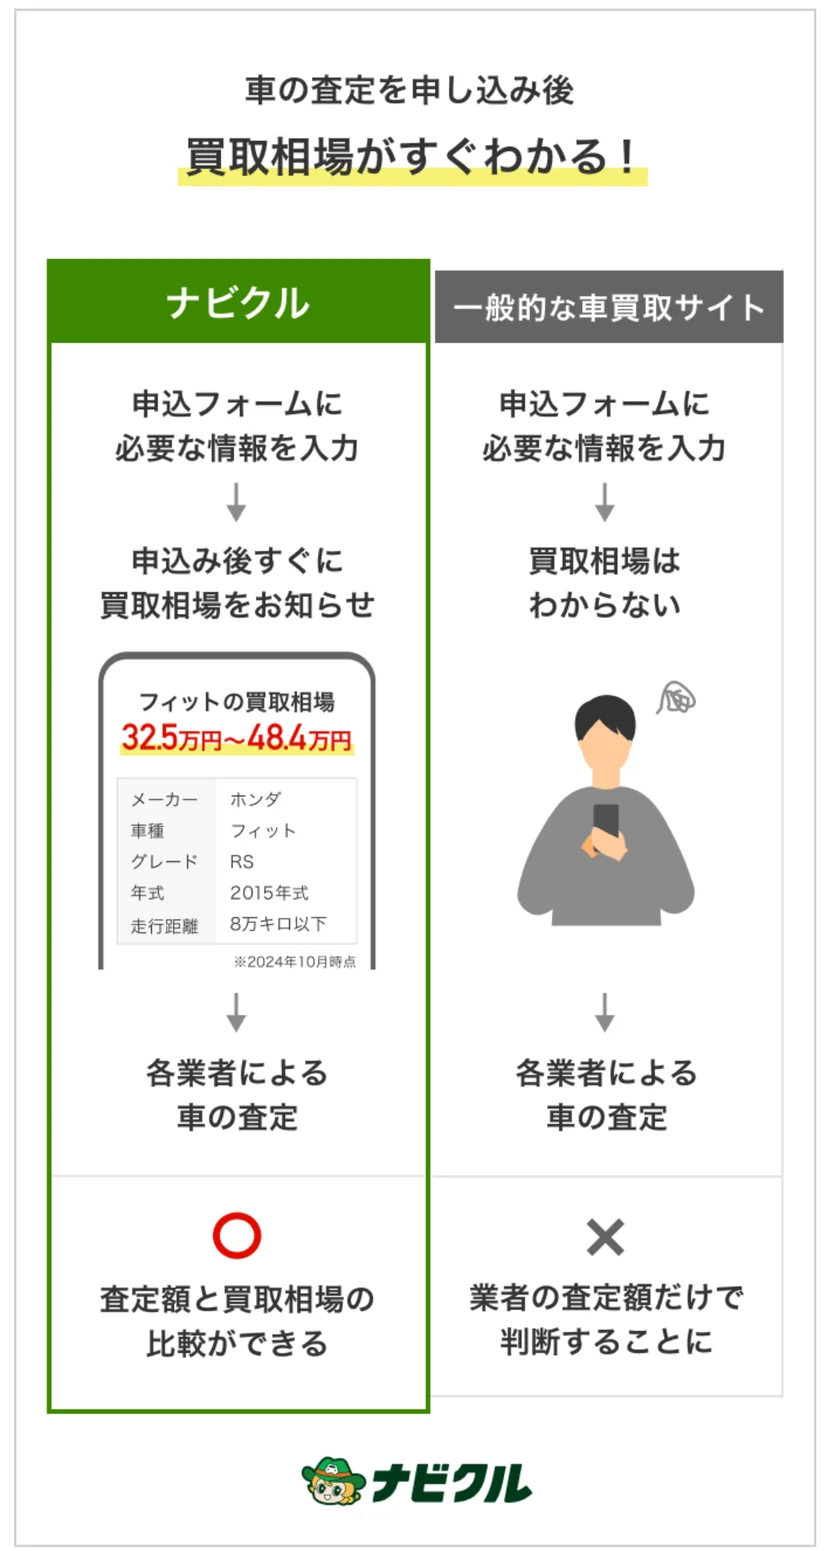
今の車の買取相場は、ナビクルですぐ分かります
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、フリードプラスへの買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
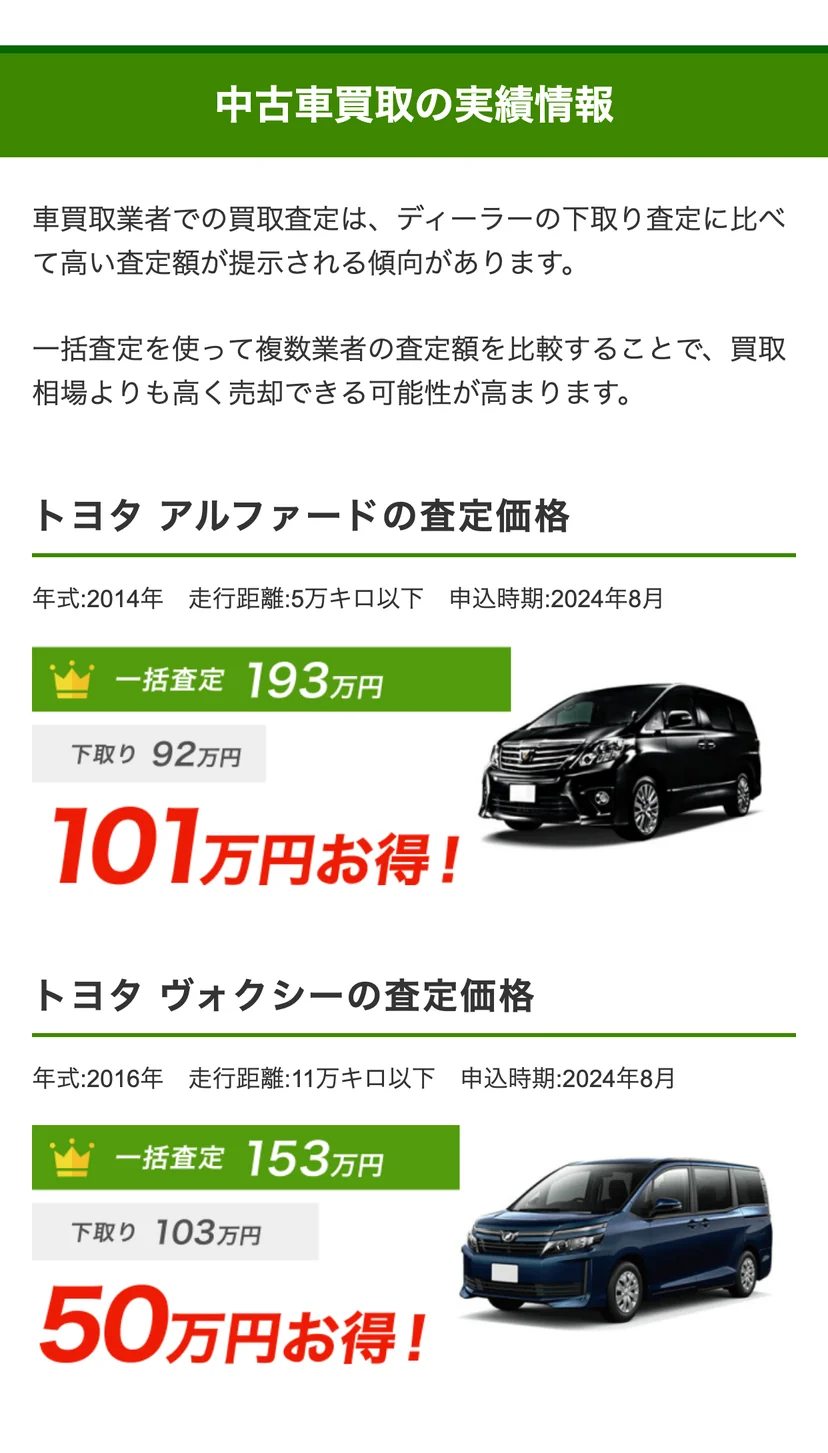
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
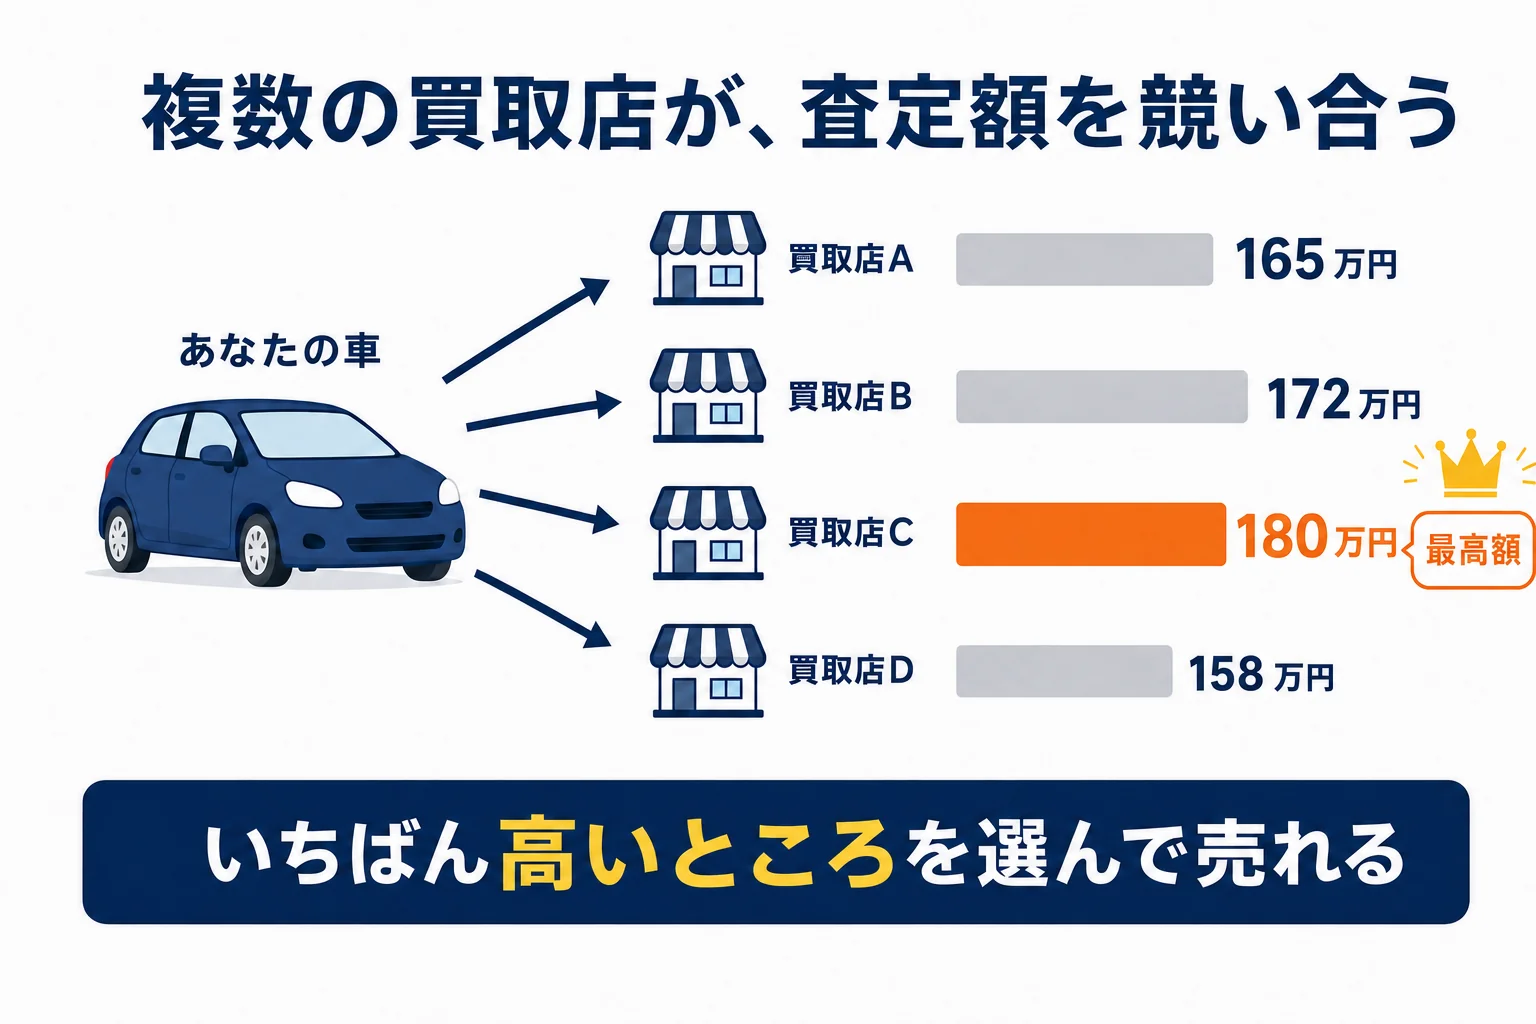
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
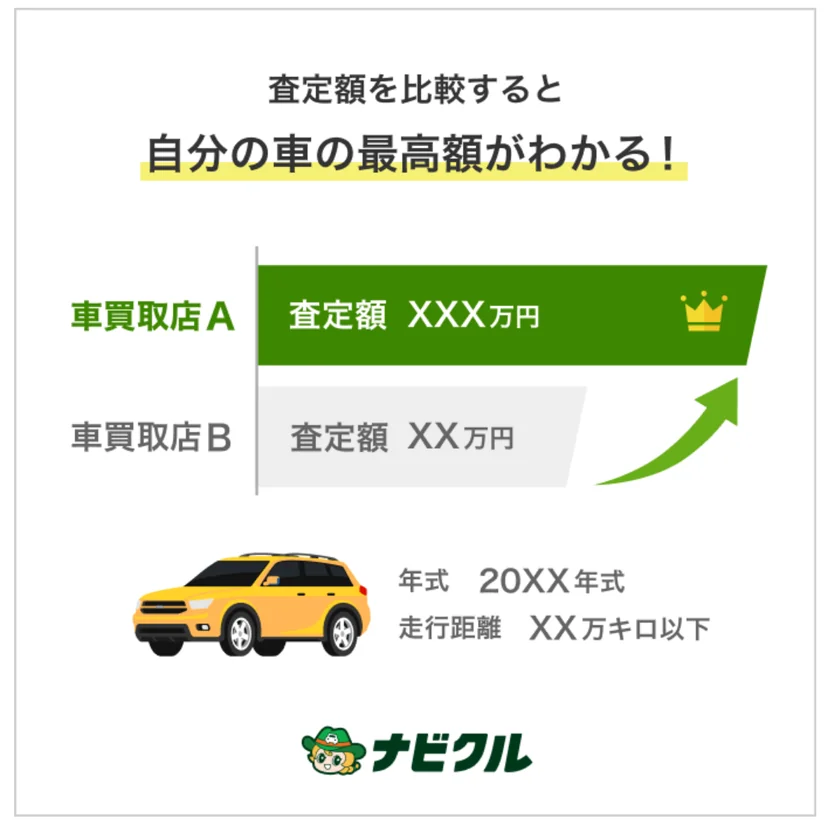
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
フリード+は新車で残クレを組めますか?
フリード+の名前は先代限りなので、新車では買えません。新車の5人乗りは現行のフリード CROSSTAR 5人乗りになり、残クレもこの車で組むことになります。
残クレと通常ローンはどちらが得ですか?
同じ金利で最後まで乗るなら、通常ローンのほうが総額は低くなりやすいです。この記事の試算(300万円・4.9%・60回)では、残クレで買い取ると約13.8万円高くなりました。
残価率はどのくらいに設定されますか?
メーカーや時期、グレード、契約年数で変わるため一律ではありません。見積書に残価の金額が書かれているので、車両価格で割って何%か確かめてみてください。
残クレの途中で売ることはできますか?
残りの支払いを精算すれば手放せる場合が多いです。ただし、買取額が残りの支払いより低いと持ち出しになるので、先に査定額と残債を並べて確かめるのが安全です。
走行距離の上限を超えるとどうなりますか?
返す時に、超えた距離に応じた追加の精算を求められることがあります。上限の距離と1kmあたりの金額は契約書で確かめておきましょう。
まとめ
- フリード+は新車では買えず、残クレの対象は現行フリード CROSSTAR 5人乗り
- 残クレは残価にも金利がかかるので、買い取ると通常ローンより総額が高くなりやすい
- 300万円・4.9%・60回・残価40%の試算で、月々は約17,700円安く、買い取ると約13.8万円高い
- 金利の差は残クレか通常ローンかの差より効くことがある
- 見積もりは「月々」ではなく「最終回を買い取った総額」で比べる

コメント